

Thanh khoản căn hộ Hà Nội giảm sâu, giá bán vẫn neo cao
Thị trường nhà ở Hà Nội đang trải qua giai đoạn chững lại sau thời gian tăng trưởng mạnh. Hoạt động mở bán và giao dịch cùng suy giảm trong quý III/2026, trong khi cơ cấu nguồn cung tiếp tục nghiêng về những sản phẩm có giá trị cao. Diễn biến này cho thấy khoảng cách giữa sản phẩm được đưa ra thị trường và khả năng tiếp cận của người mua vẫn là vấn đề đáng chú ý.
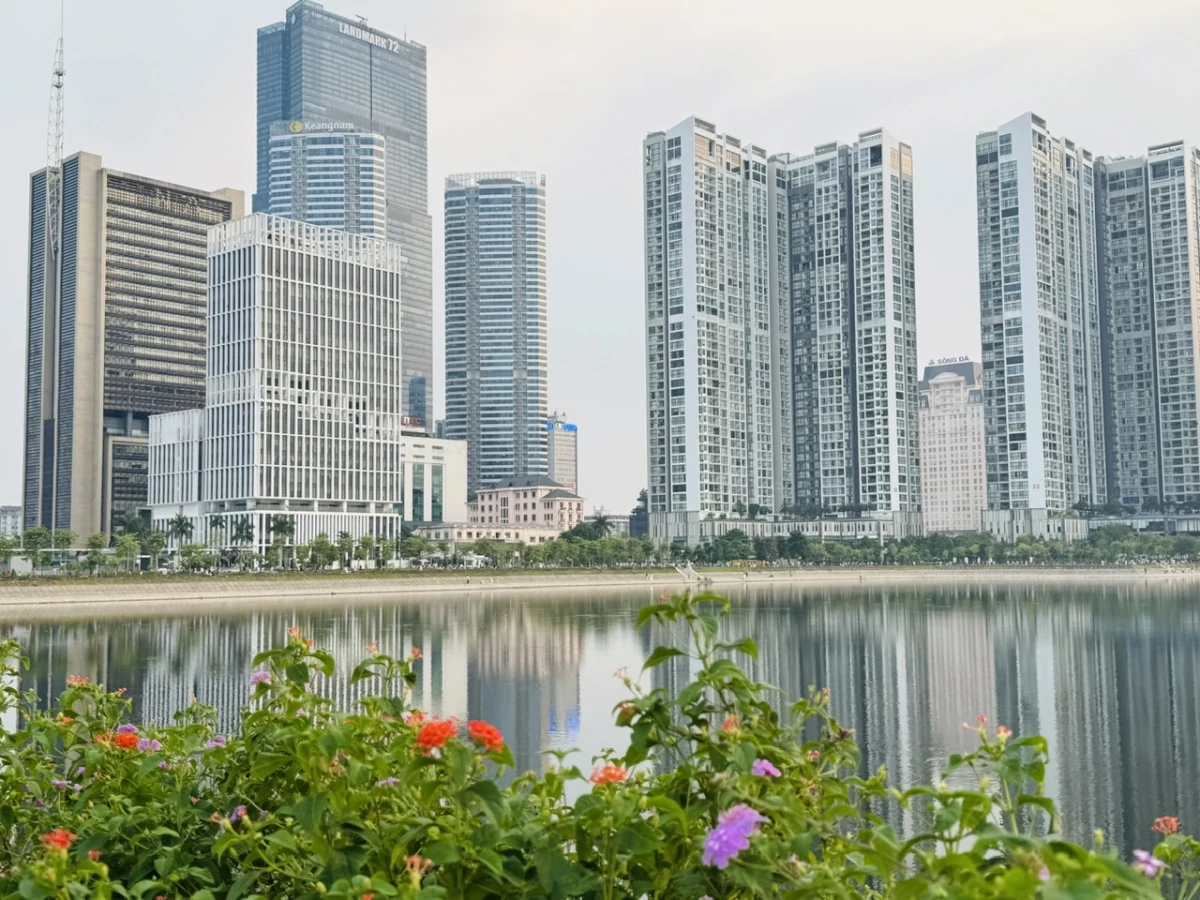 |
| Thị trường nhà ở Hà Nội đang trải qua giai đoạn chững lại sau thời gian tăng trưởng mạnh. Ảnh: Thu Hiền |
Giao dịch giảm mạnh, nguồn cung căn hộ giá cao vẫn chiếm ưu thế
Thị trường nhà ở Hà Nội đang trải qua giai đoạn chững lại sau thời gian tăng trưởng mạnh. Hoạt động mở bán và giao dịch cùng suy giảm trong quý III/2026, trong khi cơ cấu nguồn cung tiếp tục nghiêng về những sản phẩm có giá trị cao. Diễn biến này cho thấy khoảng cách giữa sản phẩm được đưa ra thị trường và khả năng tiếp cận của người mua vẫn là vấn đề đáng chú ý.
Theo báo cáo của Cushman & Wakefield Việt Nam, trong quý III/2026, thị trường căn hộ Hà Nội ghi nhận khoảng 2.100 căn mở bán mới, giảm 54% so với quý trước và 57% so với cùng kỳ năm 2025. Lượng tiêu thụ đạt gần 1.720 căn, giảm tương ứng 61% và 71%.
Tính chung 9 tháng đầu năm, thị trường ghi nhận hơn 13.000 căn hộ mở bán mới và khoảng 11.300 căn được tiêu thụ.
Xu hướng suy giảm thanh khoản cũng được phản ánh trong báo cáo thị trường của One Housing. Theo đó, lượng căn hộ mở bán mới tại Hà Nội trong quý III đạt khoảng 2.200 căn, giảm 77% theo quý và 74% theo năm, xuống mức thấp nhất kể từ quý III/2023.
Lượng tiêu thụ sơ cấp chỉ đạt khoảng 1.700 căn, giảm 76% so với quý trước và 83% so với cùng kỳ. Tỷ lệ hấp thụ lũy kế 9 tháng đầu năm đạt 67%, giảm 23 điểm phần trăm so với cùng kỳ năm 2025. Phạm vi thống kê của One Housing đối với các chỉ tiêu này bao gồm cả khu vực Văn Giang, Hưng Yên.
Mặc dù có sự khác biệt về phạm vi và phương pháp thống kê, dữ liệu của hai đơn vị đều phản ánh sự sụt giảm đáng kể của hoạt động giao dịch căn hộ trong quý III.
Theo One Housing, bên cạnh yếu tố mùa vụ, sức cầu suy yếu khiến một số chủ đầu tư kéo dài giai đoạn giữ chỗ, khảo sát nhu cầu thay vì chính thức mở bán theo kế hoạch. Lượng nguồn cung dời lịch mở bán chiếm trên 40% tổng nguồn cung dự kiến ra hàng trong quý.
Trong khi đó, Cushman & Wakefield cho biết, nguồn cung căn hộ cao cấp chiếm tới 84% tổng lượng mở bán mới tại Hà Nội trong quý III. Phân khúc trung cấp xuất hiện trở lại với tỷ trọng khoảng 11%, nhưng căn hộ bình dân tiếp tục vắng bóng.
Sự tập trung nguồn cung vào nhóm sản phẩm cao cấp diễn ra trong bối cảnh nhu cầu thị trường hiện nay chủ yếu đến từ khách hàng mua để ở. Mặt bằng giá cao sau giai đoạn tăng trưởng mạnh cũng khiến người mua cân nhắc kỹ hơn trước khi quyết định giao dịch.
One Housing đồng thời ghi nhận nguồn cung căn hộ có mức giá dễ tiếp cận tại vùng ven Hà Nội còn hạn chế. Đây là một trong những yếu tố làm gia tăng khoảng cách giữa giá bán và khả năng chi trả của khách hàng, kéo dài thời gian ra quyết định mua nhà.
Bên cạnh đó, áp lực vốn và nghĩa vụ thanh toán đối với những bất động sản đã giao dịch trước đây cũng ảnh hưởng đến khả năng phân bổ vốn cho các quyết định đầu tư mới. Một bộ phận khách hàng tiếp tục theo dõi diễn biến lãi suất vay mua nhà, quy hoạch và tiến độ triển khai các dự án hạ tầng trọng điểm.
Giá bán biến động theo cơ cấu sản phẩm, thị trường ngày càng phân hóa
Một diễn biến đáng chú ý trong quý III/2026 là sự khác biệt về kết quả thống kê giá bán căn hộ sơ cấp giữa các đơn vị nghiên cứu.
Theo Cushman & Wakefield, giá căn hộ sơ cấp bình quân tại Hà Nội đạt khoảng 108 triệu đồng/m2, giảm 12% so với quý trước và 4% so với cùng kỳ năm 2025.
Tuy nhiên, mức giảm này chủ yếu xuất phát từ sự thay đổi cơ cấu nguồn cung mở bán mới. Tỷ trọng căn hộ hạng sang giảm từ hơn 52% trong quý II xuống còn 8% trong quý III, trong khi phân khúc trung cấp xuất hiện trở lại.
Ở các dự án hiện hữu, mặt bằng giá nhìn chung vẫn ổn định, với mức tăng phổ biến 0-2% so với quý trước. Điều này cho thấy giá bán bình quân giảm chưa đồng nghĩa với việc các chủ đầu tư đồng loạt điều chỉnh giảm giá sản phẩm.
Trong khi đó, số liệu của One Housing cho thấy giá căn hộ sơ cấp tại khu vực Hà Nội (không bao gồm Văn Giang) đạt khoảng 127 triệu đồng/m2, tăng 6% theo quý và 41% theo năm.
Theo đơn vị nghiên cứu, mức tăng chủ yếu đến từ sự xuất hiện của các dự án hạng sang có giá chào bán cao hơn mặt bằng bình quân của quý trước.
Tại Văn Giang, Hưng Yên, giá sơ cấp bình quân đạt khoảng 67 triệu đồng/m2, đi ngang so với quý trước và giảm 3% so với cùng kỳ năm 2025.
Như vậy, các chỉ số giá bán được công bố có sự khác biệt do phạm vi khảo sát và cơ cấu sản phẩm. Tuy nhiên, cả hai báo cáo đều cho thấy biến động giá bình quân chịu ảnh hưởng đáng kể từ những dự án được đưa ra thị trường trong kỳ, thay vì phản ánh mức tăng hoặc giảm đồng đều tại tất cả các dự án.
Trong bối cảnh giá bán duy trì ở mức cao, các chính sách hỗ trợ tài chính đang trở thành một trong những yếu tố được chủ đầu tư sử dụng để thúc đẩy giao dịch.
Báo cáo One Housing ghi nhận một số doanh nghiệp kéo dài thời gian hỗ trợ lãi suất, áp dụng lãi suất cố định sau thời gian ân hạn. Các phương án thanh toán linh hoạt như: thanh toán ban đầu 10% khi ký hợp đồng mua bán, giãn tiến độ thanh toán 0,5% mỗi tháng hoặc lựa chọn bàn giao thô cũng được áp dụng tại một số dự án.
Những chính sách này góp phần tạo thêm lựa chọn về phương án tài chính cho khách hàng trong bối cảnh giá bán sơ cấp khó giảm mạnh do chi phí phát triển dự án, bao gồm chi phí đất, xây dựng và nhân công, tiếp tục gia tăng.
Nhà liền thổ giảm thanh khoản
Cùng với căn hộ, xu hướng giao dịch chậm lại cũng xuất hiện ở phân khúc nhà liền thổ Hà Nội. Theo Cushman & Wakefield, quý III/2026 ghi nhận khoảng 170 sản phẩm nhà liền thổ mở bán mới, giảm 40% theo quý và 21% theo năm. Lượng giao dịch đạt 167 căn, giảm 71% so với cùng kỳ. Lũy kế 9 tháng đầu năm, toàn thị trường ghi nhận khoảng 770 giao dịch.
Giá sơ cấp nhà liền thổ bình quân đạt 268 triệu đồng/m2, tăng 11% theo quý nhưng giảm 5% theo năm. Mức tăng trong quý chủ yếu do khoảng 25% nguồn cung mới tập trung tại các khu vực có mặt bằng giá cao như Nam Từ Liêm và Tây Hồ, thay vì xuất phát từ xu hướng tăng giá trên diện rộng.
Về triển vọng, Cushman & Wakefield dự báo thị trường căn hộ Hà Nội có thể đón nhận khoảng 7.000 căn mở bán mới trong quý IV/2026, trong đó khu vực ngoại thành chiếm khoảng 56%.
Trong trung và dài hạn, nguồn cung tiếp tục có xu hướng dịch chuyển ra ngoài khu vực trung tâm, gắn với các dự án đô thị quy mô lớn, sự phát triển của hạ tầng giao thông và định hướng đô thị đa cực.
Bà Lê Hoàng Lan Như Ngọc, Giám đốc cấp cao, Trưởng bộ phận Tư vấn Chiến lược Cushman & Wakefield Việt Nam nhận định, thị trường đang chuyển từ tăng trưởng dựa trên kỳ vọng sang tăng trưởng dựa trên giá trị sử dụng thực tế.
Theo chuyên gia, những dự án có pháp lý minh bạch, tiến độ rõ ràng, hạ tầng kết nối được cải thiện và chủ đầu tư có năng lực đã được kiểm chứng sẽ có nhiều khả năng duy trì thanh khoản và dư địa tăng trưởng. Ngược lại, các sản phẩm chưa phù hợp với nhu cầu ở thực sẽ cần thêm thời gian để được thị trường hấp thụ.
Diễn biến quý III/2026 cho thấy, bên cạnh mặt bằng giá, khả năng đáp ứng nhu cầu ở thực và điều kiện tài chính của người mua ngày càng có ý nghĩa đối với sức hấp thụ của thị trường. Khi nguồn cung mới tiếp tục được bổ sung, sự phân hóa về thanh khoản giữa các dự án dự kiến sẽ ngày càng rõ nét.