

Tỷ giá tháng 11 và kỳ vọng giữ ổn định đến cuối năm
Ngày 2/11/2026, Ngân hàng Nhà nước công bố tỷ giá trung tâm ở mức 25.631 VND/USD, giảm 6 đồng so với phiên cuối tháng 10. Với biên độ ±5%, tỷ giá trần được phép giao dịch là 26.913 VND/USD, còn tỷ giá sàn là 24.349 VND/USD.
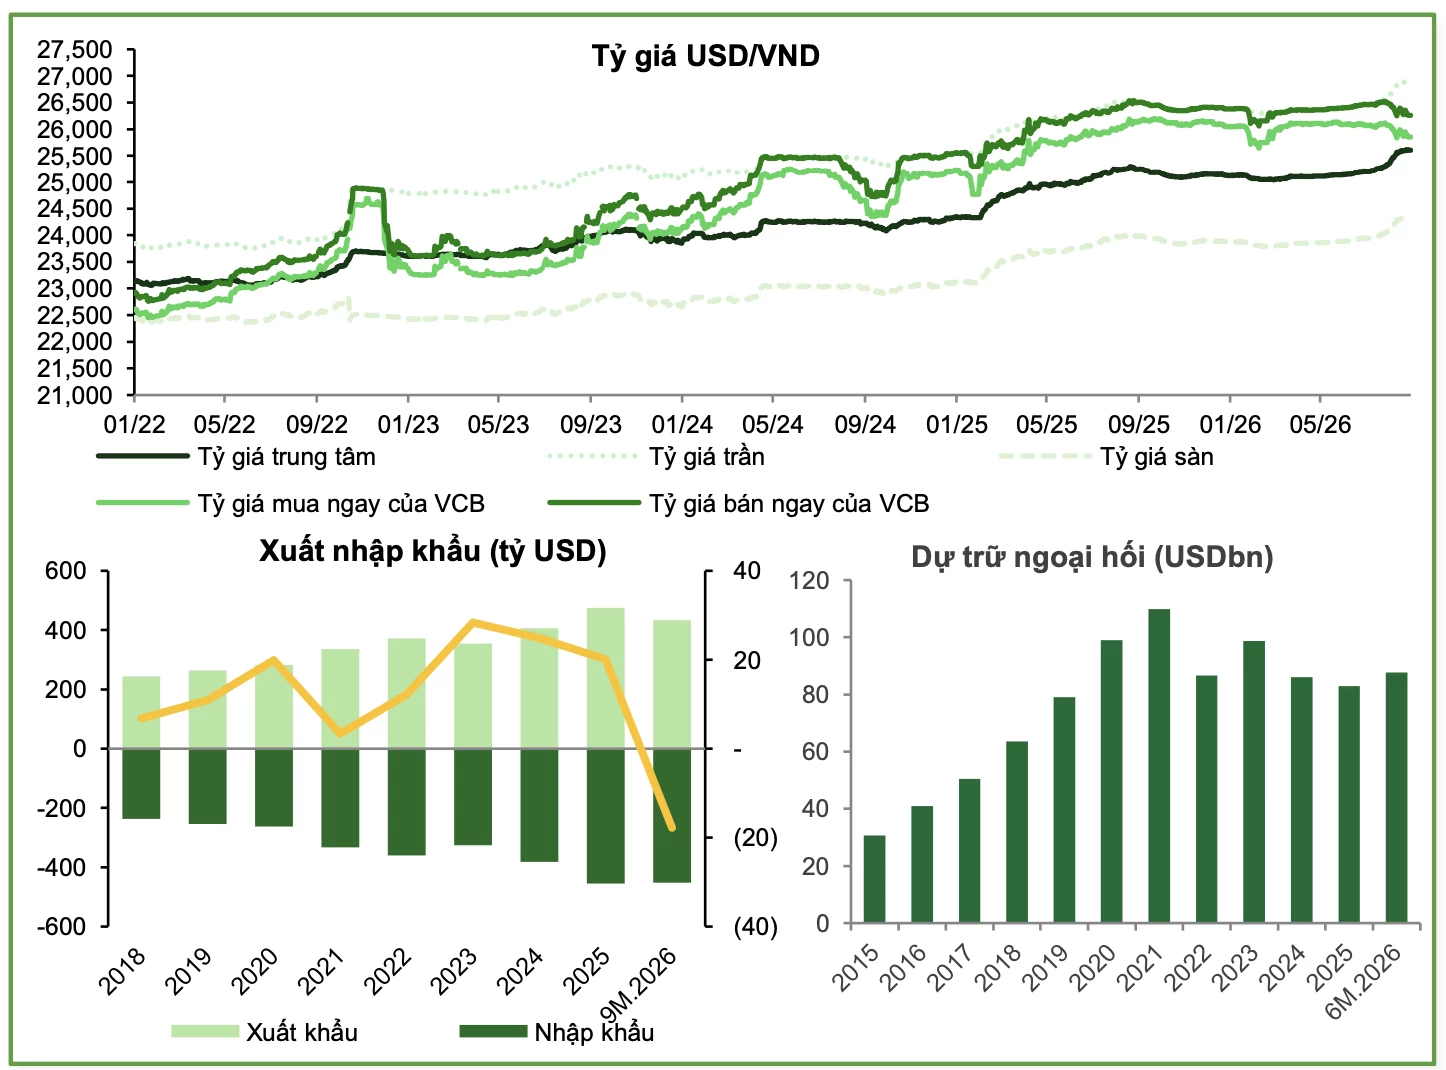 |
| Nguồn: VCBS |
Tỷ giá trung tâm tăng hơn 2% từ đầu năm
Ngày 2/11/2026, Ngân hàng Nhà nước công bố tỷ giá trung tâm ở mức 25.631 VND/USD, giảm 6 đồng so với phiên cuối tháng 10. Với biên độ ±5%, tỷ giá trần được phép giao dịch là 26.913 VND/USD, còn tỷ giá sàn là 24.349 VND/USD.
So với cuối tháng 9/2026, tỷ giá trung tâm vẫn cao hơn 4 đồng, tương đương khoảng 0,02%. Tính từ cuối năm 2025, tỷ giá này đã tăng 510 đồng, tương đương khoảng 2,03%.
Tại các ngân hàng thương mại, giá USD trong phiên đầu tháng 11 không ghi nhận biến động lớn. Theo bảng tỷ giá của Vietcombank, USD được niêm yết ở mức 25.580 VND/USD (mua tiền mặt), 25.610 VND/USD (mua chuyển khoản) và 25.990 VND/USD (bán ra), không thay đổi so với phiên trước.
Đối với các ngoại tệ khác, Vietcombank niêm yết EUR ở mức 28.060,56 - 29.540,79 VND/EUR (mua tiền mặt - bán ra); GBP ở mức 33.654,07 - 35.083,71 VND/GBP; JPY ở mức 157,44 - 168,28 VND/JPY; CNY ở mức 3.779,05 - 3.939,58 VND/CNY...
Tại Techcombank, USD mệnh giá 50 USD và 100 USD được niêm yết ở mức 25.601 VND/USD (mua tiền mặt), 25.615 VND/USD (mua chuyển khoản) và 25.999 VND/USD (bán tiền mặt). Giá bán chuyển khoản là 25.983 VND/USD.
Trên thị trường quốc tế, chỉ số USD Index (DXY) ở quanh mức 101,95 điểm, tăng nhẹ so với phiên trước. Trong bối cảnh nhiều ngân hàng trung ương lớn duy trì chính sách tiền tệ thận trọng, diễn biến đồng USD, chênh lệch lãi suất và triển vọng lạm phát tiếp tục là những yếu tố ảnh hưởng đến dòng vốn quốc tế.
Nguồn cung ngoại tệ hỗ trợ triển vọng cuối năm
Đánh giá về diễn biến thị trường ngoại hối, báo cáo vĩ mô quý III/2026 của Công ty Chứng khoán Vietcombank (VCBS) nhận định, thị trường ngoại tệ là một điểm sáng trong bức tranh kinh tế vĩ mô.
Theo VCBS, đến cuối tháng 9/2026, tỷ giá bán USD tại các ngân hàng thương mại giảm khoảng 100 điểm cơ bản so với tháng trước, về mức 26.160 VND/USD. Trong khi đó, tỷ giá trên thị trường tự do giảm về khoảng 26.000 VND/USD, phản ánh tâm lý đầu cơ USD suy yếu.
Cùng ghi nhận xu hướng này, báo cáo triển vọng kinh tế quý IV/2026 của Công ty Chứng khoán KB Việt Nam (KBSV) cho biết, tỷ giá giao dịch VND/USD đã xuất hiện xu hướng giảm từ giữa quý III, bất chấp chỉ số DXY duy trì quanh vùng 99-102 điểm và Cục Dự trữ Liên bang Mỹ (Fed) thực hiện thắt chặt chính sách tiền tệ trong tháng 9.
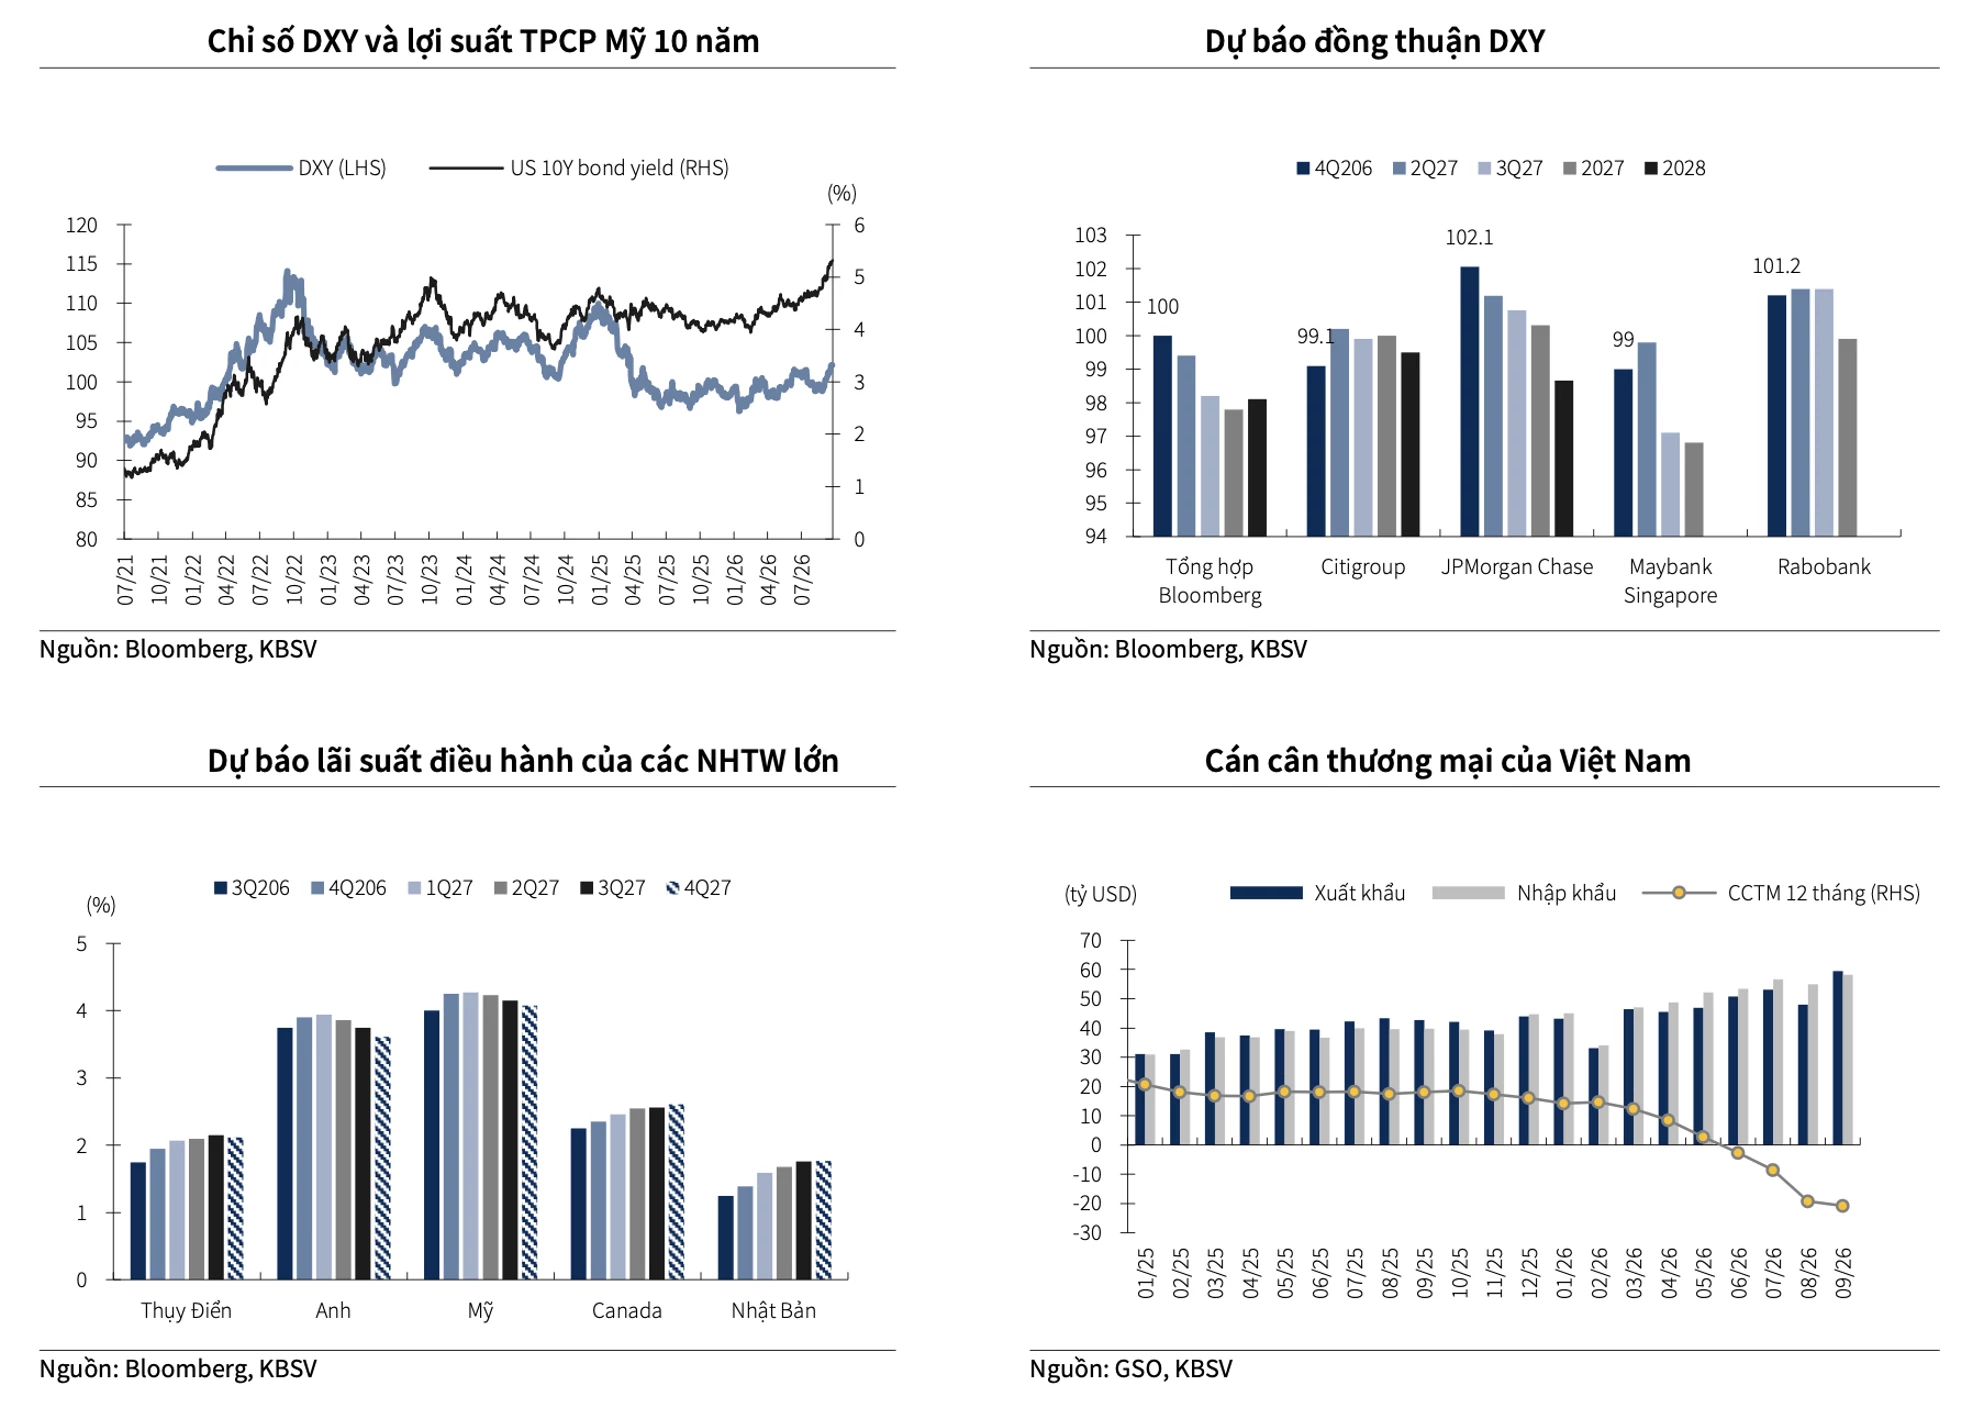 |
Theo KBSV, sự cải thiện của VND được hỗ trợ trước hết bởi nguồn cung ngoại tệ gia tăng. Lũy kế 9 tháng năm 2026, vốn đầu tư trực tiếp nước ngoài (FDI) thực hiện đạt 21,07 tỷ USD, tăng 12,1% so với cùng kỳ năm trước. Cán cân thương mại tháng 9 cũng cải thiện với mức xuất siêu 1,27 tỷ USD. Bên cạnh đó, hoạt động huy động vốn quốc tế của các ngân hàng và doanh nghiệp tiếp tục được triển khai.
Ngoài nguồn cung ngoại tệ, chênh lệch lãi suất VND-USD trên thị trường liên ngân hàng cũng góp phần hỗ trợ tỷ giá. KBSV cho biết, chênh lệch lãi suất ở các kỳ hạn từ một tuần đến 6 tháng duy trì trạng thái dương, làm tăng chi phí cơ hội của việc nắm giữ USD và hạn chế hoạt động đầu cơ ngoại tệ.
Báo cáo của VCBS cũng ghi nhận, tâm lý đầu cơ trên thị trường tự do đã giảm đáng kể, trong bối cảnh các giao dịch nhập khẩu vàng lậu nhằm kinh doanh chênh lệch giá suy giảm và chênh lệch giá vàng trong nước với thế giới thu hẹp.
Một yếu tố khác được các tổ chức nghiên cứu đề cập là dự trữ ngoại hối. Trong báo cáo mới đây, Standard Chartered cho biết, dự trữ ngoại hối của Việt Nam ở mức khoảng 83 tỷ USD. Theo ngân hàng này, việc củng cố dự trữ ngoại hối có thể góp phần tăng cường vị thế của Việt Nam, gia tăng thanh khoản trong nước và hỗ trợ ổn định chi phí huy động vốn.
Ông Tim Leelahaphan, Chuyên gia Kinh tế cấp cao phụ trách Việt Nam và Thái Lan của Standard Chartered nhận định, triển vọng tăng trưởng được hỗ trợ bởi tiêu dùng và đầu tư trong nước. Đồng thời, các mục tiêu tăng trưởng được kỳ vọng sẽ dần được cân bằng với việc chú trọng hơn đến ổn định kinh tế.
Trong bối cảnh tỷ giá còn chịu tác động từ nhiều yếu tố bên ngoài, việc chủ động ứng phó với biến động thị trường cần được các doanh nghiệp quan tâm hơn. Theo các chuyên gia, doanh nghiệp cần cân đối nguồn thu, nguồn chi, đàm phán điều kiện hợp đồng và cơ chế điều chỉnh giá với đối tác khi chi phí đầu vào biến động. Đồng thời, doanh nghiệp cần tìm kiếm phương án bảo đảm rủi ro tỷ giá phù hợp với ngân hàng, mở rộng thị trường tiêu thụ nhằm giảm sự phụ thuộc vào xuất khẩu và bảo đảm dòng tiền cho hoạt động sản xuất, kinh doanh. |
Từ những diễn biến trên, các tổ chức nghiên cứu đưa ra dự báo tương đối tích cực đối với thị trường ngoại hối trong phần còn lại của năm 2026, dù mức độ kỳ vọng có sự khác biệt.
Theo KBSV, tỷ giá VND/USD cuối năm 2026 có thể đi ngang so với đầu năm, trong kịch bản cơ sở giá dầu bình quân quý IV ở mức 90-95 USD/thùng. KBSV dự báo, chỉ số DXY dao động trong vùng 98-103 điểm. Dù rủi ro từ xung đột địa chính trị và giá năng lượng còn hiện hữu, KBSV cho rằng, USD khó tăng quá mạnh khi nợ công Mỹ gia tăng, trong khi nhiều ngân hàng trung ương lớn khác cũng có xu hướng thắt chặt chính sách để kiểm soát lạm phát.
Về phía Việt Nam, KBSV kỳ vọng nguồn cung ngoại tệ tiếp tục cải thiện nhờ giải ngân FDI, xuất khẩu, kiều hối cuối năm và khả năng thu hút vốn nước ngoài từ quá trình nâng hạng thị trường chứng khoán.
Trong khi đó, VCBS dự báo áp lực mất giá của VND trong cả năm 2026 vào khoảng 1-1,5%. Theo VCBS, ngay cả trong kịch bản Fed tăng lãi suất thêm 25 điểm cơ bản, chênh lệch lãi suất VND-USD vẫn được duy trì ở mức dương.
VCBS cũng kỳ vọng hoạt động xuất khẩu sẽ dần lấy lại đà tăng trưởng trong những tháng cuối năm, sau giai đoạn nhập khẩu ròng phục vụ các dự án và hoạt động sản xuất, kinh doanh. Dòng vốn FDI tiếp tục được đánh giá là nguồn hỗ trợ quan trọng đối với thị trường ngoại hối.
Tuy nhiên, rủi ro đối với tỷ giá vẫn hiện hữu nếu giá năng lượng tăng cao, làm gia tăng áp lực lạm phát tại Mỹ và khiến Fed duy trì chính sách tiền tệ thắt chặt lâu hơn dự kiến. Đây cũng là yếu tố có thể thúc đẩy DXY tăng trở lại, tạo sức ép đối với VND.