

Dầu vượt 100 USD/thùng: Bài toán khó của kinh tế châu Á
Châu Á đang đối mặt với bài toán khó: chi phí năng lượng tăng cao trong khi nguồn cung vật chất ngày càng khan hiếm. Với một khu vực phụ thuộc lớn vào dầu nhập khẩu, điều đó không chỉ đe dọa tới nhu cầu nhiên liệu mà còn làm gia tăng áp lực lạm phát và kéo giảm triển vọng tăng trưởng kinh tế.
Những dấu hiệu đầu tiên đã xuất hiện khi người tiêu dùng trong khu vực bắt đầu hạn chế đi lại, doanh nghiệp thu hẹp hoạt động và các nhà máy lọc dầu giảm công suất. Tại sự kiện APPEC 2026 ở Singapore, giới chuyên gia và doanh nghiệp đồng loạt gióng lên hồi chuông cảnh báo về nguy cơ đứt gãy các tuyến vận chuyển, đà tăng của chi phí và một bức tranh nhu cầu ngày càng khó lường.
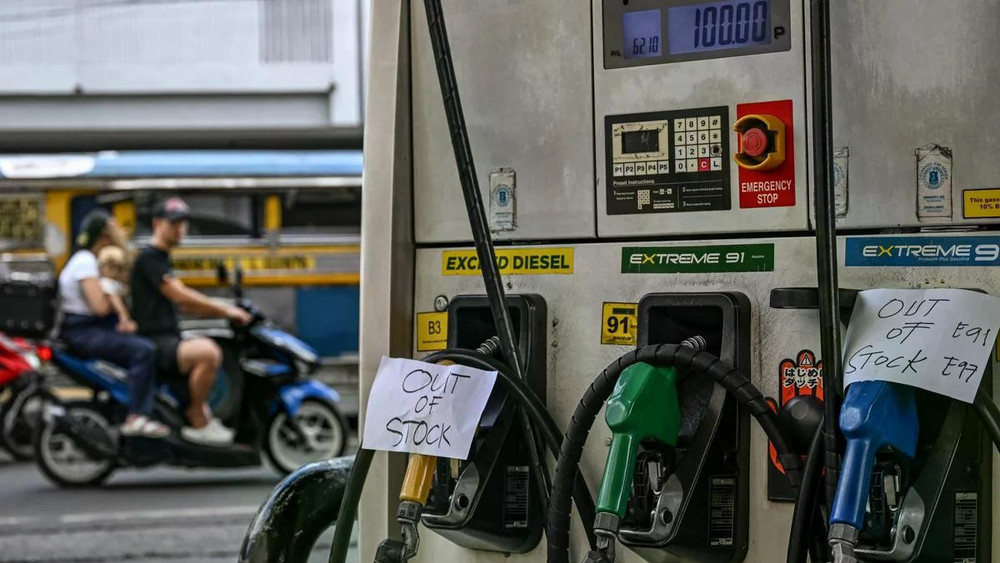
Biển báo “hết hàng” tại một trạm xăng ở Manila, Philippines, ngày 9/3/2026.
Ảnh: Jam Sta Rosa/AFP/Getty Images.
Nguồn cung bị siết, nhu cầu bắt đầu co lại
“Châu Á đang phải đối mặt với cú sốc kép: giá cả tăng cao và nguồn cung thực tế giảm sút”, ông Premasish Das, Giám đốc điều hành phụ trách phân tích dầu mỏ tại S&P Global Energy CERA, nhận định.
Theo chuyên gia, sản lượng dầu thô Trung Đông đã giảm từ khoảng 24,8 triệu thùng/ngày trong quý IV/2025 xuống khoảng 18,2 triệu thùng/ngày trong quý III/2026. Sự sụt giảm này kéo theo nguồn cung dầu thô, LPG và naphtha tại khu vực bị thắt chặt.
Trong khi đó, nhu cầu dầu toàn cầu được dự báo giảm khoảng 2,4 triệu thùng/ngày trong năm 2026 so với năm 2025. Châu Á chiếm khoảng 1,5 triệu thùng/ngày trong mức giảm này. Theo ông Das, đây chủ yếu là sự điều chỉnh nhu cầu trước sức ép chi phí, thay vì nhu cầu biến mất hoàn toàn. Người dân lái xe ít hơn, các ngành công nghiệp giảm tỷ lệ hoạt động và nhà máy lọc dầu cắt giảm sản lượng khi nguồn nguyên liệu trở nên đắt đỏ và khó kiếm hơn.
Tuy nhiên, câu hỏi lớn hơn là điều gì xảy ra nếu giá dầu cao kéo dài.
Trong tuần vừa qua, giá dầu Brent kỳ hạn tháng 11 tăng 1,07 USD lên 105,68 USD/thùng, trong khi WTI kỳ hạn tháng 10 tăng 1,34 USD lên 101,39 USD/thùng. Đà tăng diễn ra trong bối cảnh thị trường lo ngại nguồn cung toàn cầu thắt chặt sau sự cố tạm thời làm gián đoạn đường ống Đông-Tây của Saudi Arabia.
Trong khi đó, Hormuz tiếp tục là một điểm nghẽn quan trọng. Khoảng 75% dầu thô nhập khẩu của châu Á từ Trung Đông đi qua eo biển này trong năm 2025. Nhưng đến quý III/2026, tỷ lệ này đã giảm mạnh, chỉ còn khoảng 10-20%, theo dữ liệu theo dõi tàu của S&P Global Commodities at Sea.
Sự thay đổi này cho thấy các nhà nhập khẩu châu Á đang phải tái định hình dòng chảy dầu mỏ thay vì chỉ đơn giản tìm thêm nguồn cung. Tại APPEC, các nhà lọc dầu cũng nhấn mạnh nhu cầu đa dạng hóa nguồn nguyên liệu và bảo đảm khả năng giao hàng trong bối cảnh rủi ro vận chuyển gia tăng.
Từ giá dầu đến sức ép lên cả nền kinh tế
Tác động khi giá dầu vượt 100 USD/thùng không dừng lại ở cây xăng. Năng lượng đắt đỏ nhanh chóng lan sang cước vận chuyển, sản xuất và chi phí sinh hoạt, bào mòn biên lợi nhuận doanh nghiệp và làm gia tăng nguy cơ lạm phát trên diện rộng.
“Châu Á là khu vực tiêu thụ năng lượng lớn và là khu vực nhập khẩu năng lượng ròng. Do đó, giá năng lượng tăng cao đang gây áp lực lên nền kinh tế các nước châu Á”, ông Vishrut Rana, chuyên gia kinh tế cấp cao khu vực châu Á - Thái Bình Dương tại S&P Global Ratings, cho biết.
Các doanh nghiệp vừa và nhỏ đặc biệt dễ tổn thương bởi khả năng chuyển phần chi phí tăng thêm sang người tiêu dùng hạn chế, trong khi nguồn dự trữ tài chính thường mỏng hơn. Với các nền kinh tế nhập khẩu năng lượng, hóa đơn nhập khẩu cao hơn có thể gây sức ép lên cán cân vãng lai và đồng nội tệ. Khi đó, chi phí nhập khẩu tiếp tục tăng, tạo thành một vòng xoáy bất lợi.
Ở cấp độ hộ gia đình, hóa đơn nhiên liệu và năng lượng cao hơn có thể buộc người dân cắt giảm những khoản chi tiêu khác. Điều này cuối cùng tác động ngược trở lại nhu cầu nội địa và tăng trưởng.
Tại Ấn Độ, ông Dharmakirti Joshi, nhà kinh tế trưởng tại CRISIL thuộc S&P Global, cho rằng giá nhiên liệu cao hơn đang dần được chuyển sang người tiêu dùng và có thể làm tăng lạm phát lõi. Áp lực này khiến bài toán chính sách tiền tệ trở nên phức tạp hơn khi lạm phát không chỉ xuất hiện ở năng lượng và vận tải mà còn lan sang nhiều nhóm hàng hóa, dịch vụ khác.
Ông Rajat Kapoor, Giám đốc điều hành mảng dầu khí tại Synergy Consulting, chỉ ra ba kênh tác động chính: hóa đơn nhập khẩu dầu tăng, khiến thâm hụt tài khoản vãng lai và áp lực lên tỷ giá lớn hơn; giá nhiên liệu cao làm tăng chi phí vận chuyển và sản xuất; cuối cùng, các biện pháp trợ giá của chính phủ có thể chuyển gánh nặng từ người tiêu dùng sang ngân sách.
Một đợt tăng giá dầu ngắn hạn trên 100 USD/thùng vẫn có thể được kiểm soát. Nhưng nếu mức giá này kéo dài thêm vài quý, ông Kapoor cảnh báo điều này sẽ trở thành lực cản đáng kể đối với tăng trưởng kinh tế châu Á.
Dù vậy, cú sốc dầu cũng có thể thúc đẩy những thay đổi dài hạn. Giá năng lượng cao tạo động lực để doanh nghiệp nâng hiệu quả sử dụng nhiên liệu, người tiêu dùng điều chỉnh thói quen đi lại và chi tiêu, đồng thời khiến xe điện cùng các nguồn năng lượng thay thế trở nên hấp dẫn hơn.
Theo dự đoán, nhu cầu dầu có thể phục hồi phần nào trong năm 2027, nhưng tốc độ phục hồi phụ thuộc lớn vào khả năng khôi phục sản lượng tại Trung Đông và bình thường hóa dòng chảy qua eo biển Hormuz.
Với châu Á, bài toán vì thế không chỉ là vượt qua một đợt giá dầu cao. Khi nguồn cung, tuyến vận chuyển và địa chính trị cùng lúc biến động, an ninh năng lượng đang trở thành vấn đề dài hạn, buộc các nền kinh tế phải xây dựng thêm dự trữ, đa dạng hóa nguồn nhập khẩu và giảm mức độ phụ thuộc vào những tuyến cung ứng dễ tổn thương.