

Kiểm toán Nhà nước chỉ rõ bất cập trong quản lý ngân sách địa phương
Qua thực tiễn kiểm toán, nhiều sai sót trong quản lý thu, chi ngân sách địa phương được nhận diện, đặt ra yêu cầu rà soát việc lập dự toán và phân bổ kinh phí.
Lập dự toán thu chưa sát thực tế
Siết chặt quy trình kiểm soát chất lượng, đánh giá tính trung thực, hiệu quả trong quản lý ngân sách địa phương là mục tiêu của Hướng dẫn kiểm toán Báo cáo quyết toán ngân sách địa phương vừa được Kiểm toán Nhà nước ban hành. Hướng dẫn đồng thời hệ thống hóa những sai sót phổ biến trong quản lý thu, chi ngân sách được phát hiện qua thực tiễn kiểm toán, làm cơ sở để các đơn vị rà soát, chấn chỉnh.
Theo ông Đỗ Xuân Long, Phó Vụ trưởng Vụ Tổng hợp (Kiểm toán Nhà nước), Hướng dẫn kiểm toán Báo cáo quyết toán ngân sách địa phương được áp dụng đối với các đơn vị được giao nhiệm vụ kiểm toán báo cáo quyết toán ngân sách địa phương, thanh tra, kiểm tra và kiểm soát chất lượng kiểm toán. Hướng dẫn được ban hành nhằm thống nhất nội dung, thủ tục kiểm toán, đồng thời xác định những vấn đề cần tập trung trong quá trình kiểm tra, đánh giá công tác quản lý, điều hành ngân sách tại địa phương.
Ông Đỗ Xuân Long nhấn mạnh, các cuộc kiểm toán báo cáo quyết toán ngân sách địa phương hướng tới 3 mục tiêu cốt lõi. Thứ nhất, xác nhận tính trung thực, hợp lý của báo cáo quyết toán ngân sách địa phương. Thứ hai, đánh giá việc tuân thủ pháp luật, tính hiệu lực trong quản lý, điều hành ngân sách; chỉ ra những hạn chế để kiến nghị chấn chỉnh, phát hiện kịp thời sai phạm, hành vi tham nhũng, lãng phí, tiêu cực; xác định trách nhiệm của tập thể, cá nhân và kiến nghị xử lý theo quy định pháp luật. Đồng thời, thông qua kiểm toán, Kiểm toán Nhà nước kiến nghị cấp có thẩm quyền sửa đổi, hoàn thiện những cơ chế, chính sách còn bất cập. Thứ ba, cung cấp thông tin, số liệu kịp thời cho Hội đồng nhân dân cấp tỉnh phê chuẩn quyết toán ngân sách địa phương.
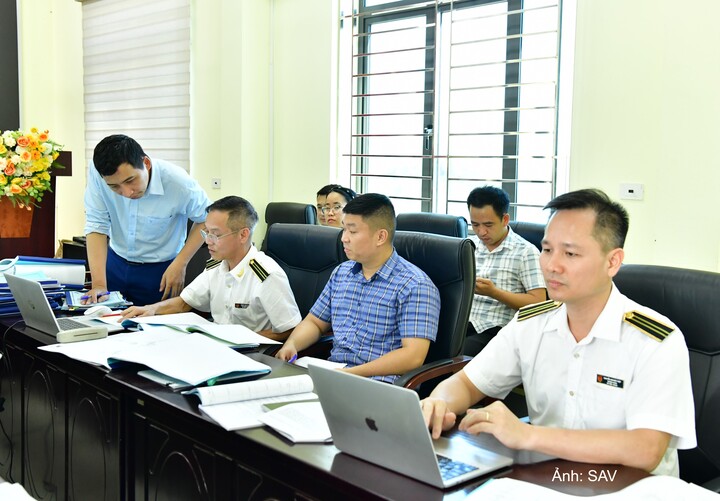
Kiểm toán Nhà nước đã tổng hợp, nhận diện những “lỗ hổng” lớn trong công tác quản lý thu ngân sách của các cơ quan tài chính địa phương.
Từ thực tiễn kiểm toán, Kiểm toán Nhà nước đã tổng hợp, nhận diện nhiều sai sót trong công tác quản lý thu ngân sách của các cơ quan tài chính địa phương. Trong đó, công tác lập dự toán là một nội dung cần được các đơn vị kiểm toán chú ý.
Qua kiểm toán, Kiểm toán Nhà nước phát hiện dự toán một số khoản thu chưa bảo đảm đầy đủ cơ sở, chưa bao quát hết các nguồn thu phát sinh. Một số khoản thu có phát sinh nhưng không được lập, giao dự toán; số liệu ước thực hiện làm cơ sở xây dựng dự toán năm kiểm toán thấp so với khả năng thực hiện của năm trước liền kề.
Việc dự kiến nguồn thu ở một số địa phương chưa đầy đủ, chưa bao quát hết các khoản thu. Có khoản thu được lập dự toán thấp nhưng khả năng thực hiện cao. Dự toán cũng chưa bám sát định hướng phấn đấu của Trung ương, chưa bảo đảm mức tăng tối thiểu theo chỉ thị, hướng dẫn hằng năm hoặc chưa phù hợp với điều kiện, đặc điểm và tốc độ tăng trưởng kinh tế trên địa bàn.
Trong khâu giao dự toán, Kiểm toán Nhà nước lưu ý tình trạng địa phương lập dự toán thấp nhưng dự toán do Hội đồng nhân dân quyết nghị lại cao hơn. Nguyên nhân được chỉ ra là khi lập dự toán báo cáo Trung ương, địa phương chưa xác định đầy đủ nguồn thu. Bên cạnh đó, có trường hợp dự toán thu ngân sách nhà nước được giao hoặc được phấn đấu vượt quá khả năng thực hiện; dự toán thu do Hội đồng nhân dân giao chưa sát với thực tế.
Những sai sót trong quản lý các khoản tạm thu, tạm giữ cũng được Kiểm toán nhà nước chỉ ra. Một số Sở Tài chính chưa kịp thời xử lý các khoản tạm thu, tạm giữ đã đủ điều kiện nộp ngân sách nhà nước. Ngược lại, có trường hợp nộp ngân sách các khoản tạm thu, tạm giữ chưa đủ điều kiện.
Việc sử dụng tài khoản tạm thu, tạm giữ và tài khoản tạm giữ để ghi nhận, hạch toán những nội dung khác không đúng quy định cũng được phát hiện qua kiểm toán. Số liệu trên các tài khoản này có trường hợp không phù hợp với số liệu hạch toán của Kho bạc Nhà nước. Ngoài ra, Kiểm toán nhà nước phát hiện tình trạng sử dụng các khoản tạm thu, tạm giữ không đúng quy định; xác định tỷ lệ phần trăm phải nộp ngân sách nhà nước và tỷ lệ để lại chi phí cho công tác thu khi xử lý, nộp ngân sách chưa đúng quy định.
Đối với công tác tổng hợp, rà soát các khoản thu chuyển nguồn, thu kết dư năm trước, đại diện Vụ Tổng hợp lưu ý các đơn vị kiểm toán cần kiểm tra sự phù hợp giữa số liệu thu chuyển nguồn, thu kết dư năm trước với báo cáo quyết toán ngân sách địa phương năm kiểm toán.
Công tác quản lý kinh phí bổ sung có mục tiêu và Chương trình mục tiêu quốc gia cũng được Kiểm toán nhà nước cảnh báo nhiều vấn đề. Trong đó, có tình trạng phân bổ kinh phí sai đối tượng, tiêu chuẩn, định mức; kinh phí bổ sung từ Trung ương về muộn, ảnh hưởng đến tiến độ triển khai và hoàn thành nhiệm vụ. Một số cơ quan tài chính chậm phân bổ kinh phí bổ sung, làm chậm việc triển khai chính sách đến người thụ hưởng. Các đơn vị chậm thực hiện nhiệm vụ dẫn đến kinh phí chuyển nguồn sang năm sau lớn; đồng thời, có trường hợp chi sai quy định.
Phân bổ vốn đầu tư, chi thường xuyên còn nhiều sai sót
Đối với chi đầu tư phát triển, Kiểm toán Nhà nước chỉ ra những hạn chế trong bố trí vốn, lập kế hoạch và phân bổ vốn đầu tư công tại các địa phương. Một số địa phương bố trí vốn để trả nợ vay không kịp thời, chưa cân đối giữa nhu cầu và khả năng nguồn vốn dành cho đầu tư phát triển. Việc lập kế hoạch vốn đầu tư công còn thiếu báo cáo tình hình quản lý, sử dụng vốn đầu tư; chưa có đăng ký nhu cầu kế hoạch vốn của các chủ đầu tư.
Ông Đỗ Xuân Long cho biết, nhiều dự án chưa bảo đảm điều kiện theo quy định nhưng vẫn được phân bổ vốn, trong đó có dự án không nằm trong kế hoạch đầu tư công trung hạn. Bên cạnh việc phân bổ không đúng tính chất nguồn vốn, không đúng nhiệm vụ chi của ngân sách địa phương, Kiểm toán nhà nước còn phát hiện tình trạng phân bổ vốn sai đối tượng thụ hưởng, đặc biệt đối với các dự án thuộc Chương trình mục tiêu quốc gia.
Một số địa phương phân bổ vốn vượt kế hoạch đầu tư công trung hạn; phân bổ chậm, chưa phân bổ từ đầu năm hoặc phân bổ thấp hơn quy định. Việc bố trí vốn đối ứng cho các dự án chưa đầy đủ, chưa bố trí thu hồi vốn ứng trước theo quy định cũng là những vấn đề được lưu ý.
Đáng chú ý, kế hoạch vốn đầu tư ở một số địa phương chưa sát với nhu cầu và khả năng sử dụng. Điều này dẫn đến tình trạng không giải ngân được hoặc tỷ lệ giải ngân thấp, ảnh hưởng đến hiệu quả sử dụng nguồn vốn đầu tư. Việc phân bổ vốn đầu tư từ nguồn thu thuế, phí, lệ phí, xổ số kiến thiết và tiền sử dụng đất cũng chưa phù hợp với dự toán thu ngân sách địa phương và khả năng thu ngân sách địa phương.
Trong quá trình thực hiện, Kiểm toán nhà nước phát hiện trường hợp điều chỉnh kế hoạch vốn khi chưa được cấp có thẩm quyền đồng ý. Có địa phương điều chỉnh kế hoạch vốn chậm, không khả thi, dẫn đến phải hủy kế hoạch vốn; điều chỉnh kế hoạch vốn sang lĩnh vực khác không đúng quy định.
Đối với chi thường xuyên, Kiểm toán Nhà nước lưu ý các đơn vị kiểm toán tập trung xem xét việc lập, phân bổ và giao dự toán chưa bảo đảm tiêu chuẩn, định mức của Nhà nước. Một số đơn vị lập, giao dự toán chi đặc thù nhưng chưa có cơ sở, chưa được quy định cụ thể tại nghị quyết của Hội đồng nhân dân tỉnh, thành phố. Việc phân bổ và giao dự toán cho các đơn vị có trường hợp chậm so với quy định.
Kiểm toán Nhà nước cũng chỉ ra tình trạng giao dự toán chưa đúng hướng dẫn đối với một số khoản chi cụ thể, như kinh phí sự nghiệp giáo dục và đào tạo, kinh phí sự nghiệp khoa học và công nghệ.
Lãnh đạo Vụ Tổng hợp khuyến nghị các đơn vị kiểm toán quan tâm đến việc điều chỉnh dự toán, bổ sung ngoài dự toán, bổ sung dự toán muộn và bổ sung thừa kinh phí không thường xuyên cho các đơn vị. Việc quản lý kinh phí chuyển nguồn cũng còn những hạn chế. Một số khoản chuyển nguồn năm trước sang năm sau không đúng nhiệm vụ; không chuyển nguồn đối với khoản còn nhiệm vụ chi; chuyển nguồn không đủ thủ tục, không đúng thời hạn. Tình trạng chuyển nguồn chậm còn làm kéo dài thời gian điều chỉnh quyết toán không đúng quy định.
Các sai sót được Kiểm toán Nhà nước tổng hợp từ thực tiễn kiểm toán là cơ sở để các cơ quan quản lý tài chính địa phương, đặc biệt là các Sở Tài chính, rà soát, chấn chỉnh công tác quản lý, điều hành ngân sách. Đồng thời, những vấn đề này cũng là nội dung để các đoàn kiểm toán tập trung đánh giá, phát hiện bất cập, kiến nghị khắc phục, góp phần bảo đảm công tác quản lý, điều hành ngân sách địa phương thực hiện đúng quy định, công khai, minh bạch và hiệu quả.