

Áp dụng IFRS: Nền tảng nâng cao minh bạch, thu hút dòng vốn quốc tế vào thị trường chứng khoán
Đây là những nội dung được bà Đoàn Thị Thúy chia sẻ tại Tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới” do Tạp chí Kinh tế - Tài chính (Bộ Tài chính) tổ chức sáng 21/10/2026.
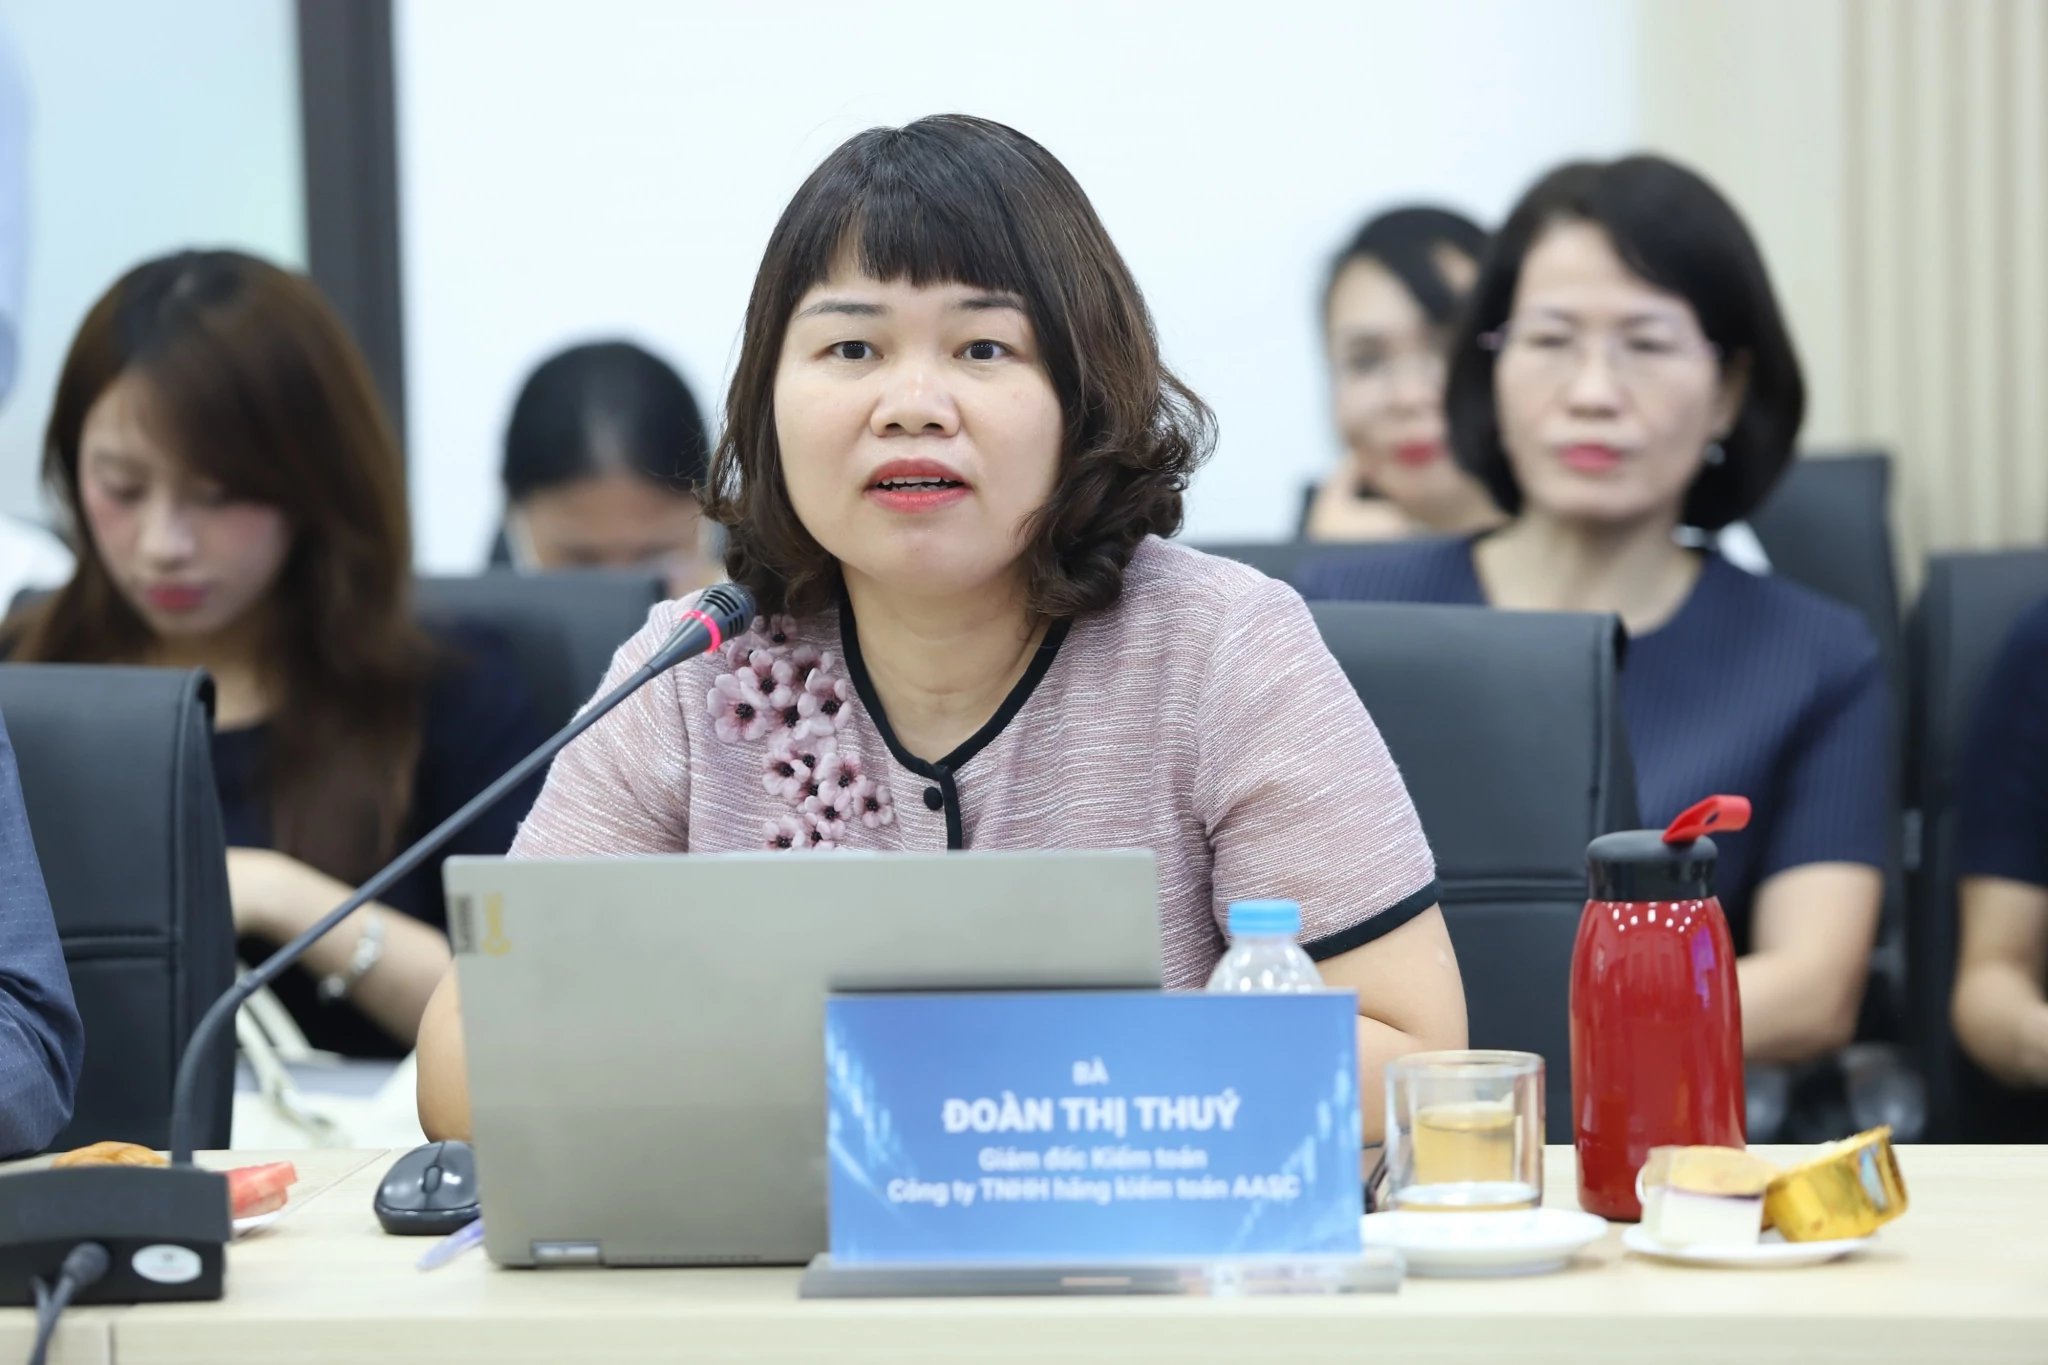 |
| Bà Đoàn Thị Thúy chia sẻ tại Tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới”. |
Đây là những nội dung được bà Đoàn Thị Thúy chia sẻ tại Tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới” do Tạp chí Kinh tế - Tài chính (Bộ Tài chính) tổ chức sáng 21/10/2026.
IFRS góp phần nâng cao chất lượng thông tin và niềm tin của nhà đầu tư
Từ góc độ của đơn vị hoạt động trong lĩnh vực kiểm toán và tư vấn doanh nghiệp, bà Đoàn Thị Thúy cho rằng, trong bối cảnh Việt Nam hướng tới xây dựng thị trường chứng khoán minh bạch, hiện đại và tăng cường thu hút dòng vốn quốc tế, chất lượng thông tin tài chính là một trong những yếu tố quyết định khả năng gắn bó lâu dài của nhà đầu tư với thị trường.
Theo bà Thúy, việc áp dụng IFRS cần được nhìn nhận rộng hơn phạm vi nghiệp vụ kế toán, bởi những giá trị mà chuẩn mực này mang lại không chỉ dừng ở việc lập và trình bày báo cáo tài chính, mà còn tác động trực tiếp đến chất lượng công bố thông tin, hiệu quả quản trị doanh nghiệp và khả năng tiếp cận nguồn vốn.
Trước hết, IFRS giúp nâng cao chất lượng và tính hữu ích của thông tin tài chính được công bố. Mục tiêu của chuẩn mực này là cung cấp thông tin đầy đủ, đáng tin cậy, hỗ trợ nhà đầu tư và các chủ thể tham gia thị trường đưa ra quyết định kinh tế trên cơ sở có đủ thông tin cần thiết.
Theo IFRS Foundation, hiện có hơn 140 quốc gia và vùng lãnh thổ yêu cầu áp dụng IFRS đối với tất cả hoặc phần lớn doanh nghiệp niêm yết. Việc sử dụng chuẩn mực báo cáo tài chính được thừa nhận rộng rãi trên thế giới sẽ giúp báo cáo tài chính của doanh nghiệp Việt Nam trở nên dễ hiểu, dễ so sánh và tăng độ tin cậy đối với nhà đầu tư quốc tế, qua đó nâng cao năng lực cạnh tranh của doanh nghiệp.
Cùng với cải thiện chất lượng công bố thông tin, IFRS còn tạo động lực để doanh nghiệp chuẩn hóa hệ thống dữ liệu, tăng cường kiểm soát thông tin tài chính và nâng cao hiệu quả quản trị.
Khi áp dụng IFRS, ban lãnh đạo doanh nghiệp có điều kiện tiếp cận thông tin toàn diện hơn về tình hình hoạt động, thực trạng tài chính và những rủi ro có thể phát sinh. Trên cơ sở đó, các quyết định quản trị, điều hành được đưa ra sát với tình hình thực tế hơn.
Đồng thời, IFRS cũng góp phần củng cố trách nhiệm giải trình của ban lãnh đạo trước cổ đông và nhà đầu tư, thúc đẩy doanh nghiệp nâng cao kỷ luật quản trị, tăng cường kiểm soát nội bộ và minh bạch hóa hoạt động.
Đặc biệt, khi dòng vốn đầu tư ngày càng dịch chuyển mạnh mẽ trên phạm vi toàn cầu, nhà đầu tư có nhu cầu tiếp cận thông tin tài chính có thể hiểu và so sánh giữa các doanh nghiệp thuộc những thị trường khác nhau.
Trong bối cảnh đó, IFRS đã trở thành ngôn ngữ chung về báo cáo tài chính trên thị trường quốc tế, giúp nhà đầu tư đánh giá rõ hơn hiệu quả hoạt động, cơ hội đầu tư cũng như những rủi ro của doanh nghiệp.
Việc áp dụng IFRS vì vậy không chỉ góp phần củng cố niềm tin của nhà đầu tư mà còn tạo thuận lợi cho doanh nghiệp Việt Nam tiếp cận nguồn vốn quốc tế, thông qua các hình thức như phát hành trái phiếu hoặc huy động vốn từ các quỹ đầu tư toàn cầu, đồng thời góp phần giảm chi phí vốn.
“IFRS không chỉ là chuẩn mực kế toán, mà là nền tảng tin cậy để doanh nghiệp Việt Nam củng cố niềm tin với nhà đầu tư toàn cầu”, đại diện AASC nhấn mạnh.
 |
| Toàn cảnh Tọa đàm “30 năm ngành Chứng khoán Việt Nam: Động lực mới, Vị thế mới, Sức bật mới”. |
Cần lộ trình phù hợp để doanh nghiệp niêm yết chủ động áp dụng IFRS
Bên cạnh những lợi ích mang lại, theo bà Đoàn Thị Thúy, quá trình chuyển đổi và áp dụng IFRS tại doanh nghiệp Việt Nam vẫn đối mặt với không ít thách thức.
Từ thực tiễn hoạt động kiểm toán và tư vấn tại AASC, bà Thúy cho rằng, khó khăn lớn nhất không chỉ nằm ở kỹ thuật áp dụng chuẩn mực mà còn xuất phát từ năng lực quản trị và mức độ sẵn sàng của chính doanh nghiệp.
Trong đó, thách thức đầu tiên là vấn đề nguồn nhân lực và sự tham gia của ban lãnh đạo. IFRS đòi hỏi nhiều xét đoán, ước tính dựa trên dữ liệu và các giả định. Vì vậy, không chỉ đội ngũ kế toán cần nắm vững chuẩn mực, mà lãnh đạo doanh nghiệp cũng phải hiểu rõ tác động của IFRS đến thông tin tài chính, các quyết định quản trị và trách nhiệm giải trình trước nhà đầu tư.
Thách thức tiếp theo đến từ hệ thống dữ liệu. Thông tin phục vụ lập báo cáo tài chính theo IFRS thường phân tán tại nhiều bộ phận, từ kinh doanh, quản trị rủi ro đến các đơn vị chức năng. Trong khi đó, tại một số doanh nghiệp, hệ thống dữ liệu vẫn được quản lý riêng lẻ, thiếu sự kết nối và đồng bộ.
Do đó, việc áp dụng IFRS đòi hỏi doanh nghiệp phải giải quyết bài toán quản trị dữ liệu trên phạm vi toàn tổ chức, bảo đảm tính nhất quán giữa thông tin phục vụ công tác điều hành và thông tin công bố ra thị trường.
Một khó khăn khác là năng lực quản trị tài chính. Sự khác biệt giữa IFRS và Chuẩn mực kế toán Việt Nam (VAS) có thể dẫn đến thay đổi về số liệu lợi nhuận, tài sản, nợ phải trả và các chỉ số tài chính được trình bày trên báo cáo.
Điều này đòi hỏi ban lãnh đạo phải chủ động điều chỉnh phương thức đặt mục tiêu, đánh giá hiệu quả hoạt động, đồng thời có sự chuẩn bị trong việc giải thích những thay đổi về số liệu tài chính với cổ đông và nhà đầu tư.
Theo bà Thúy, có thể thấy thách thức lớn nhất trong quá trình áp dụng IFRS không nằm ở bản thân chuẩn mực, mà chính là mức độ sẵn sàng của bộ máy quản trị doanh nghiệp.
Để khuyến khích các doanh nghiệp niêm yết quy mô lớn chủ động chuyển đổi sang IFRS, đại diện AASC đề xuất ba nhóm giải pháp trọng tâm.
Trước hết, cần xác định rõ nhóm doanh nghiệp tiên phong và xây dựng lộ trình triển khai phù hợp. Theo Quyết định số 2014/QĐ-TTg ngày 12/9/2025 về Đề án nâng hạng thị trường chứng khoán Việt Nam, định hướng đặt ra là khuyến khích các doanh nghiệp niêm yết quy mô lớn công bố báo cáo tài chính theo IFRS.
Trên cơ sở đó, bà Thúy đề xuất ưu tiên các doanh nghiệp có nhu cầu huy động vốn quốc tế, trong đó có thể lựa chọn những doanh nghiệp thuộc rổ VN30 có đủ năng lực, điều kiện để triển khai trước. Các doanh nghiệp cần có khoảng thời gian từ một đến hai năm để chuẩn bị hệ thống và lập thử báo cáo tài chính theo chuẩn mực mới.
Cùng với xác định lộ trình, việc hoàn thiện đồng bộ khung pháp lý và hướng dẫn áp dụng IFRS có ý nghĩa đặc biệt quan trọng. Các quy định cần làm rõ nhóm doanh nghiệp thuộc diện áp dụng, thời điểm triển khai và phạm vi báo cáo tài chính phải thực hiện theo chuẩn mực quốc tế.
Việc hoàn thiện khung pháp lý cũng cần gắn với các quy định về công bố thông tin và quản trị công ty đối với doanh nghiệp niêm yết. Một khuôn khổ pháp lý rõ ràng, thống nhất sẽ giúp doanh nghiệp chủ động xây dựng kế hoạch chuyển đổi, đồng thời bảo đảm nhà đầu tư được tiếp cận thông tin đầy đủ, kịp thời.
Bên cạnh đó, cần duy trì các diễn đàn trao đổi giữa cơ quan quản lý, doanh nghiệp và tổ chức kiểm toán nhằm kịp thời giải đáp những vướng mắc phát sinh, góp phần thống nhất cách hiểu và áp dụng IFRS trong thực tiễn.
Giải pháp thứ ba là đẩy mạnh đào tạo và truyền thông về IFRS. Theo đại diện AASC, hoạt động đào tạo cần được triển khai không chỉ đối với đội ngũ kế toán mà còn cho cả ban lãnh đạo doanh nghiệp và nhà đầu tư.
Đặc biệt, cần khuyến khích các doanh nghiệp tiên phong chia sẻ kinh nghiệm thực tiễn về tổ chức dữ liệu, kiểm soát nội bộ và quá trình chuyển đổi, qua đó giúp cộng đồng doanh nghiệp nhận thức đầy đủ hơn về vai trò của IFRS như một công cụ nâng cao năng lực quản trị, minh bạch thông tin và thu hút dòng vốn.
Đại diện AASC khẳng định, với hơn 35 năm đồng hành cùng sự phát triển của nền kinh tế và thị trường vốn Việt Nam, đơn vị sẵn sàng phối hợp với các cơ quan quản lý và cộng đồng doanh nghiệp niêm yết trong quá trình thúc đẩy áp dụng IFRS.
Nhấn mạnh yêu cầu nâng cao chất lượng thông tin tài chính trong giai đoạn mới, bà Đoàn Thị Thúy cho rằng, việc nâng hạng thị trường chứng khoán đã mở ra cơ hội đón nhận các dòng vốn đầu tư quốc tế. Tuy nhiên, để nguồn vốn này gắn bó lâu dài với thị trường Việt Nam, yếu tố quan trọng là tiếp tục củng cố niềm tin của nhà đầu tư thông qua chất lượng và tính minh bạch của thông tin tài chính.
Trong đó, IFRS chính là một nền tảng quan trọng, góp phần nâng cao chất lượng hoạt động của doanh nghiệp niêm yết, đáp ứng các chuẩn mực quốc tế và thúc đẩy thị trường chứng khoán Việt Nam phát triển bền vững.