

Đề xuất miễn thuế trường tư không vì lợi nhuận: Cân nhắc kỹ bài toán ưu đãi và công bằng
“Đề xuất miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục tư thục hoạt động không vì lợi nhuận” là nội dung nhận được những ý kiến khác nhau tại nghị trường. Các đại biểu Quốc hội cho rằng, cần cân nhắc kỹ phạm vi ưu đãi, cơ chế giám sát để vừa khuyến khích xã hội hóa giáo dục, vừa bảo đảm công bằng giữa các loại hình trường học.
Sáng 6/11, Quốc hội thảo luận về dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
Một trong những nội dung được các đại biểu quan tâm là chính sách miễn thuế thu nhập doanh nghiệp (TNDN) đối với cơ sở giáo dục công lập và cơ sở giáo dục tư thục hoạt động không vì lợi nhuận. Bên cạnh sự đồng tình với chủ trương khuyến khích xã hội hóa giáo dục, nhiều ý kiến đề nghị cân nhắc phạm vi ưu đãi để tránh bị lợi dụng và bảo đảm công bằng.
Lo ngại trường tư chuyển mô hình để hưởng ưu đãi thuế
Đại biểu Phạm Văn Hòa (Đoàn ĐBQH tỉnh Đồng Tháp) cho rằng, tại các địa bàn như Hà Nội, Thành phố Hồ Chí Minh, nhiều cơ sở giáo dục ngoài công lập, nhất là trường danh tiếng, trường mang yếu tố quốc tế, có số lượng học sinh lớn, mức thu học phí cao và nguồn thu, lợi nhuận đáng kể.
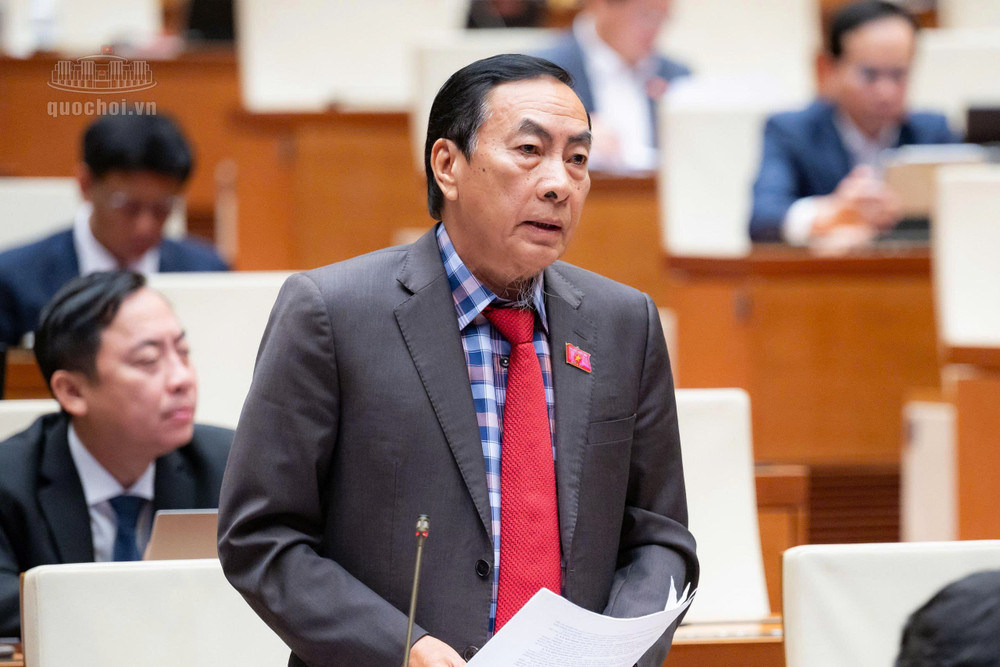
Từ thực tế này, đại biểu cảnh báo nguy cơ các trường chuyển sang mô hình hoạt động không vì lợi nhuận để được hưởng chính sách ưu đãi nếu miễn thuế TNDN toàn diện.
“Nếu chúng ta miễn thuế 100% thuế thu nhập doanh nghiệp đối với cơ sở tư thục loại hình này thì có khả năng sắp tới đây nhiều cơ sở giáo dục tư thục sẽ chuyển sang mô hình hoạt động không vì lợi nhuận”, đại biểu Phạm Văn Hòa nêu vấn đề.
Đại biểu cũng đặt câu hỏi về năng lực kiểm tra của cơ quan thuế trước khả năng chuyển đổi mô hình trên giấy tờ. Theo ông, người học tại những trường này chủ yếu là con em gia đình khá giả, do đó việc điều tiết thuế là hợp lý và nguồn thu ngân sách từ khu vực này không nhỏ.
Thay vì miễn thuế trên diện rộng, đại biểu đề nghị tập trung ưu đãi đặc biệt để thu hút đầu tư giáo dục chất lượng cao tại vùng sâu, vùng xa, vùng khó khăn như Đông Bắc, Tây Bắc và Đồng bằng sông Cửu Long.
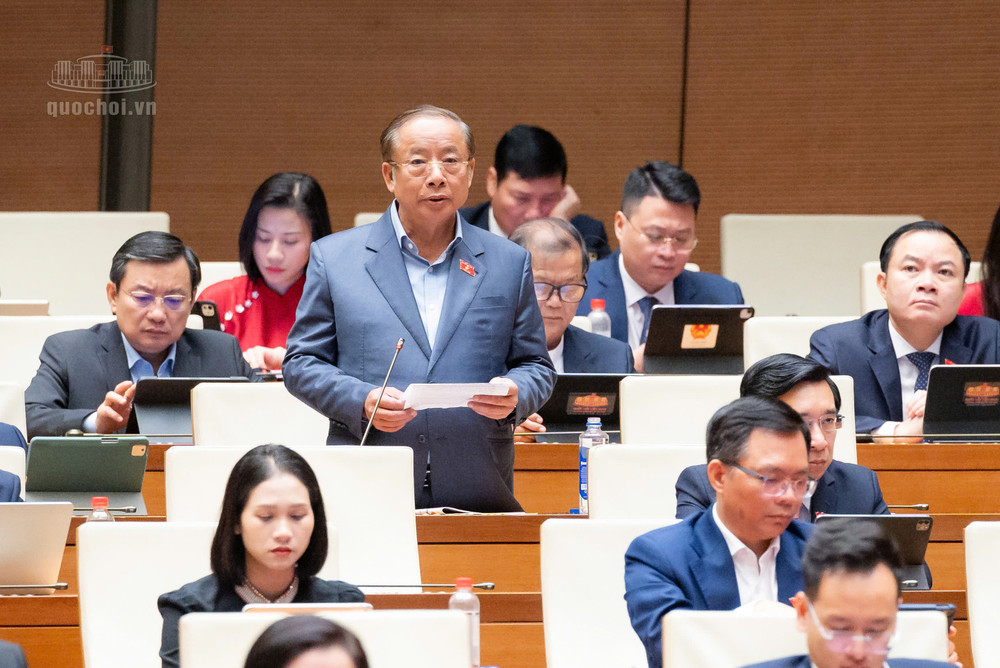
Cùng bày tỏ sự chưa đồng tình với việc miễn thuế TNDN cào bằng cho khối tư thục không vì lợi nhuận, đại biểu Nguyễn Văn Thân (Đoàn ĐBQH Thành phố Hồ Chí Minh) dẫn số liệu của Bộ Tài chính cho biết, cả nước hiện có khoảng 3.900 cơ sở giáo dục ngoài công lập và số lượng đang có xu hướng tăng.
Tuy nhiên, đa phần các cơ sở này chưa đáp ứng tiêu chí xã hội hóa nên chưa được hưởng ưu đãi hiện hành. Điều đó cho thấy phần lớn khu vực giáo dục ngoài nhà nước đang hoạt động theo cơ chế thị trường.
Đại biểu cho rằng, các cơ sở giáo dục tư nhân nên vận hành theo cơ chế thị trường để bảo đảm chất lượng dạy học và cơ sở vật chất. Việc miễn thuế TNDN cào bằng cho khối tư thục không vì lợi nhuận có thể tạo ra sự bất bình đẳng trong nền kinh tế.
Cần giám sát thực chất hoạt động không vì lợi nhuận
Ở góc độ khác, đại biểu Lê Thị Thanh Xuân (Đoàn ĐBQH tỉnh Đắk Lắk) đánh giá cao định hướng miễn thuế TNDN đối với thu nhập từ hoạt động giáo dục, đào tạo, nghiên cứu khoa học, phát triển công nghệ và các dịch vụ hỗ trợ, phụ trợ giáo dục.
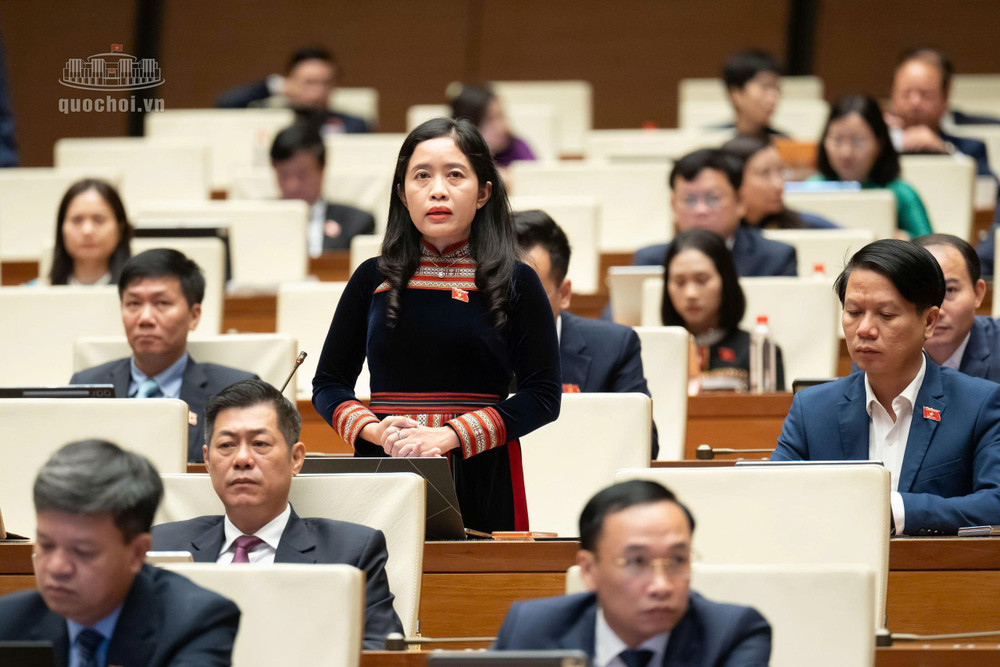
Tuy nhiên, đại biểu đề nghị cần có hướng dẫn minh bạch, tránh để ranh giới giữa dịch vụ hỗ trợ giáo dục với hoạt động kinh doanh độc lập trở nên không rõ ràng.
Đặc biệt, đối với cơ sở giáo dục tư thục hoạt động không vì lợi nhuận, cần có cơ chế giám sát thực chất, bảo đảm không chia lợi tức, không rút vốn và toàn bộ phần tích lũy được quay vòng để phát triển nhà trường.